

El Instituto Ecuatoriano de Seguridad Social (IESS) es una de las instituciones más grandes del Ecuador, dado que funciona como ente asegurador, operador de hospitales, banco, administrador de fondos de pensión, inversionista, y hasta banca de inversión (Su brazo financiero es la institución financiera más importante del país). Como se imaginarán, cuando todo esto es manejado por una sola entidad, el resultado es una organización compleja, y si a esto le agregamos la injerencia política y las técnicas de management tradicionales de las instituciones públicas, es inevitable que tanta complejidad no vaya a generar un grave problema para los aportantes, beneficiarios y para el propio Estado.
El IESS recibe dinero de sus aportantes (tanto empleados como patronos) y de las ganancias que generan sus inversiones y préstamos, mientras que por el lado de los egresos tiene las pensiones y la operación de la red de salud. Considerando esto, podemos hacer una radiografía sencilla de algunos de los problemas que afronta la entidad y las soluciones que están al alcance de los responsables:
Salud: Para nadie es un misterio que los gastos de salud han aumentado, producto de la pandemia. Y si a esto le agregamos los escándalos públicos de sobreprecio en la adquisición de materiales y en la operación de hospitales, vemos una gestión donde los costos de salud han explotado. Y esto sin mencionar las deudas del IESS con los prestadores de servicios privados.
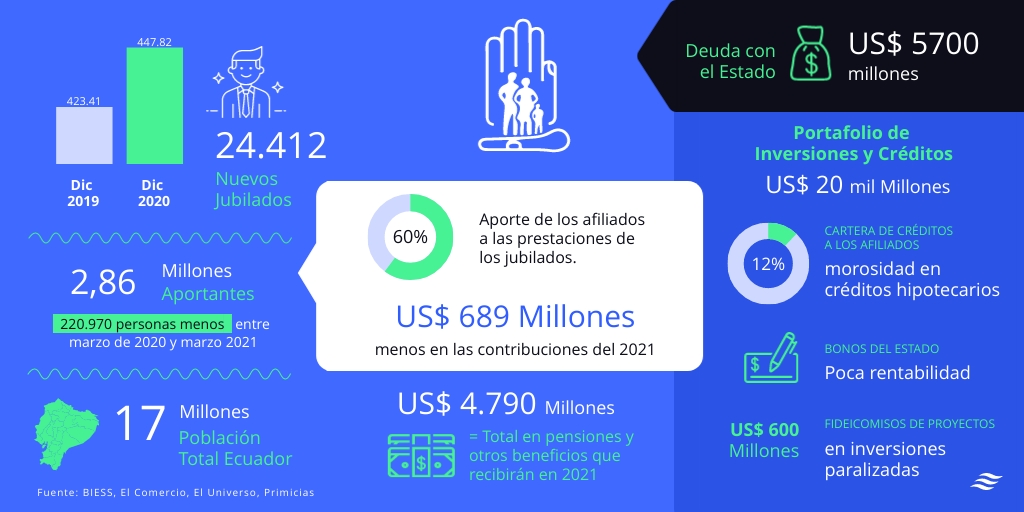
Jubilados: Entre diciembre de 2019 y diciembre de 2020, hubo 24.412 nuevos jubilados, por lo que el IESS pagará USD 4.790 millones en pensiones y otros beneficios a los jubilados en 2021. Además, hay que considerar el monto que reciben los jubilados. Según lo menciona el economista Augusto de la Torre en Diario El Comercio, en promedio, un afiliado recibe un monto cinco veces mayor de lo que aportó durante su vida laboral.
En este par de factores podemos ver cómo el envejecimiento de la población y la crisis económica afecta las cuentas del IESS. Cálculos estiman que al momento cinco afiliados financian la pensión de un jubilado, cuando antes la relación era ocho a uno, lo que está causando que el IESS tenga que desinvertir para cumplir con sus obligaciones, poniendo en riesgo el esquema de la seguridad social en el Ecuador.
Aportantes: En un país de casi 17 millones de habitantes, los aportantes son apenas 2,86 millones de personas, cifra que supone ya una reducción de 220.970 personas entre marzo 2020 y marzo 2021. Aquello representa una una baja en las contribuciones de US$ 689 millones para este 2021.
Deuda con el Estado: Tal como se aprecia en la infografía, cada año los aportes de los afiliados financian el 60% de las prestaciones de los jubilados y el 40% restante lo cubre el Estado, a través de una contribución al seguro de pensiones. Esta deuda representa una obligación para el Estado de US$ 5700 millones que deberán de ser honrados en un futuro cercano, un gasto fuerte en momentos de crisis económica. Por esta razón siempre hay polémicas entre el Ejecutivo y el IESS, que incluso han tenido que ser resueltas ante la Corte Constitucional.
Inversiones y préstamos: La entidad financiera más grande del país, con un portafolio en el orden de los US$ 20 mil millones, tiene inversiones en el mercado de valores, bonos del estado, fideicomisos de proyectos y la cartera de préstamos a los afiliados, principalmente préstamos de consumo y préstamos hipotecarios.
- Un poco más de la mitad del portafolio está conformada por créditos, en su mayor parte créditos hipotecarios, donde cobra intereses bajo los promedios del mercado. Como consecuencia de la pandemia, la tasa de morosidad en estos préstamos subió al 12%, lo cual es mucho más alto que el promedio del sistema bancario privado.
- La segunda posición más importante (casi el 40% del portafolio) son los Bonos del Estado, donde el IESS tampoco recibe una rentabilidad acorde al mercado, dado que la tasa de los bonos es dictada desde el Ministerio de Finanzas. Aumentando sus inversiones en el sector privado no financiero o comprando bonos en un mercado libre podría generar mayor rentabilidad. Por lo menos en estas inversiones no hay morosidad, dado que el Estado siempre cumple con sus pagos de deuda interna.
- La tercera posición de inversiones del IESS son los fideicomisos. A través de estos, el IESS invirtió en proyectos de vivienda, locales comerciales, oficinas, edificios y hasta en la construcción una hidroeléctrica. El resultado: de 55 fideicomisos, 42 fideicomisos donde se han invertido US$ 600 millones, están paralizados, ocasionando pérdidas económicas, todavía sin cuantificar.
¿Y las soluciones? Cabría reflexionar sobre si conviene dividir y descentralizar al instituto, tal vez así se pueda lograr mayor transparencia en la entidad. También se pueden tomar medidas impopulares en cada uno de estos ámbitos. En el tema de la jubilación, se pudiera aumentar la edad de jubilación (impopular) y/o bajar los montos de las pensiones (súper impopular). En el ámbito de las inversiones, se puede aumentar las tasas de interés en los créditos a niveles de mercado (súper impopular) o aumentar la rentabilidad de las inversiones a niveles de mercado (impopular en Finanzas). En lo que a las aportaciones del Estado se refiere, el Estado pudiera ponerse al día en sus aportes (impopular en Finanzas).
Tal vez, lo más importante es aumentar el número de aportantes a la seguridad social (súper popular), lo cual se convierte en un reto muy difícil de cumplir, dado que la tendencia de los últimos años ha sido la reducción de los empleos que aportan a la seguridad social. La reactivación económica seguramente ayudará, pero a la economía ecuatoriana se le ha hecho tradicionalmente difícil crear empleos con estas características. Hasta eso, se tendrán que tomar fuertes medidas para poder revertir las tendencias de ineficiencia y despilfarro que amenazan la sostenibilidad de la seguridad social en el Ecuador.
Fuentes: BIESS, El Comercio, El Universo, Primicias.


