

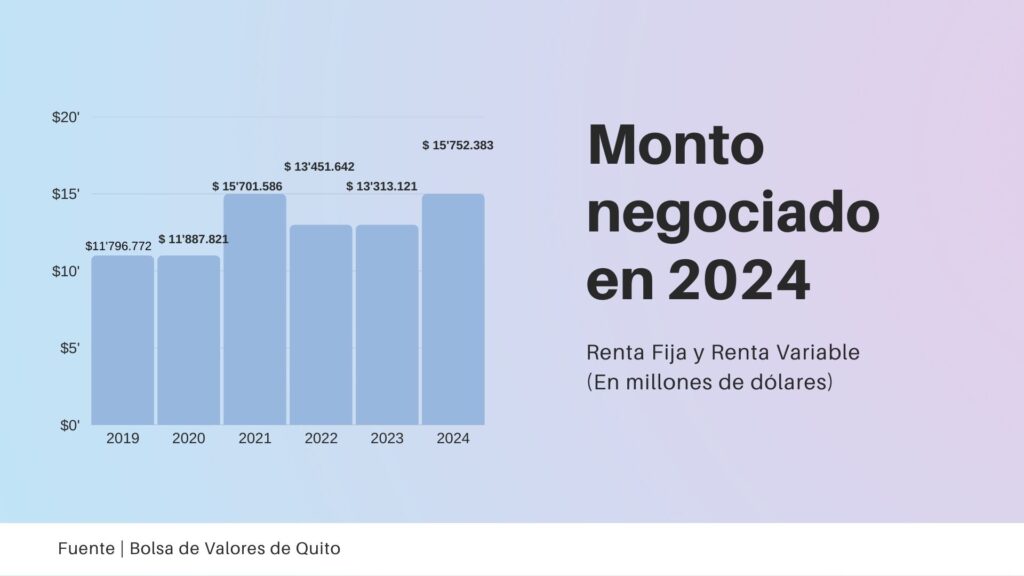
A nivel macro, el 2024 fue un año de frenazo económico (gracias a los apagones) y de consolidación de las finanzas del Estado (debido al aumento de impuestos). El mercado de valores ecuatoriano evidencia esta coyuntura, dado que el último período cerró con un movimiento de aproximadamente US$ 15 752 millones. Esta cifra refleja un aumento del 18% en montos de negociación bursátiles, básicamente por una mayor emisión de papeles de deuda del Estado. Esto, después de un año 2023 en el que las negociaciones se habían reducido un 1% con respecto al 2022.
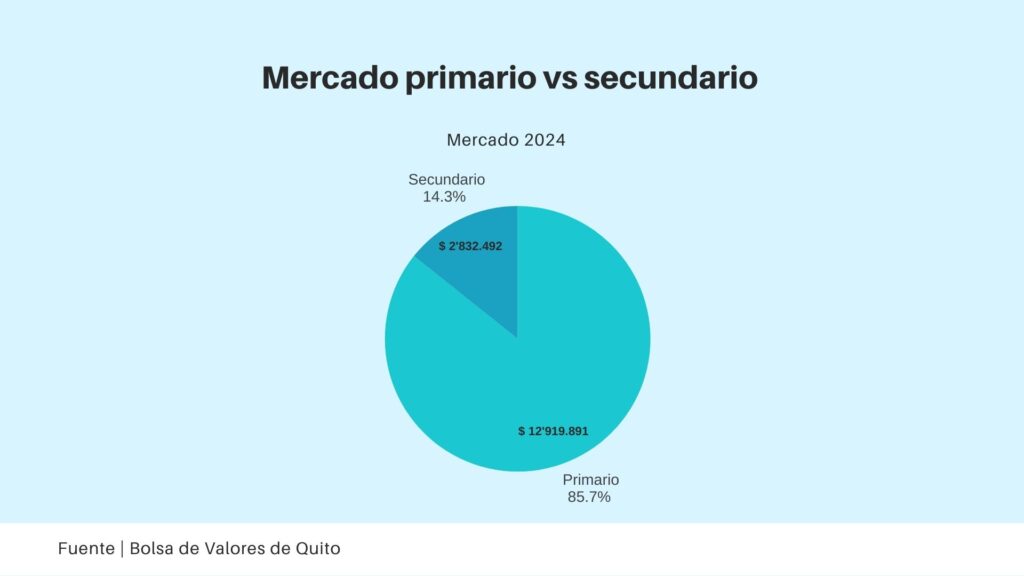
Como es usual, el movimiento se dio en su gran mayoría en el mercado primario, dado que este representa el 82% del movimiento bursátil. El mercado primario es aquel en el que los papeles se emiten por primera vez, cuyos réditos van directamente al emisor.
Por otra parte, el 99% de las transacciones bursátiles se llevan a cabo con papeles de renta fija. Esto nos quiere decir que entre los inversionistas del mercado de valores ecuatoriano predomina la estrategia de “buy and hold”, esto es, comprar papeles de renta fija al momento de la emisión y quedárselos en su portafolio hasta el vencimiento.
El principal emisor de papeles en el 2024 fue el sector privado, liderado por los papeles del sector bancario con un monto de US$ 5,429 millones, una cifra inferior a la negociada en 2023. en el 2023. Sin embargo, el crecimiento del mercado en el 2024 vino por los papeles del sector público, donde la negociación de certificados de tesorería y notas de tesorería creció por más de US$ 1,700 millones en este año, pasando de US$ 2,479 millones en 2023 a US$ 3,655 en 2024. También aportaron crecimiento en transaccionalidad otros títulos como bonos del Estado y notas de crédito del SRI. Esto nos habla de un mayor uso del Estado de los instrumentos que ofrece el mercado de valores, tal y como se puede constatar en los acuerdos con el FMI.
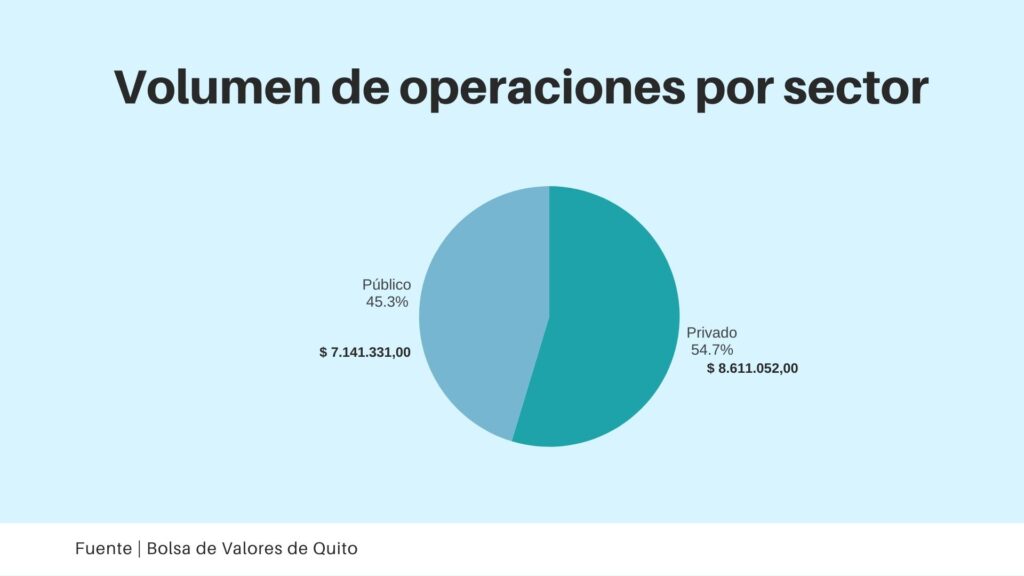
- Emisores de Renta Fija Vs Emisores de Renta Privados
Los papeles emitidos por el sector privado representaron US$ 7,143 millones, de los cuales US$ 5,776 millones fueron papeles emitidos por bancos, cooperativas y mutualistas. La diferencia, más de US$ 1,300 millones, son las emisiones de obligaciones, titularizaciones, papel comercial y facturas negociables de las grandes empresas privadas del país, con un importante crecimiento en el financiamiento de corto plazo, el llamado papel comercial.
Estas emisiones pasaron de US$ 603 millones en el 2023 a US$ 775 millones en el 2022. Esto, comparado con una reducción del 26% en las negociaciones de deuda de largo plazo, nos habla de un mercado más cortoplacista de lo habitual, seguramente ocasionado por las tasas altas del 2024.
En cuanto a la rentabilidad entre los emisores de renta fija privados, las obligaciones lideran este rubro con una rentabilidad promedio de 9.89%, mientras que el papel comercial generó una rentabilidad de 9.41%. Ambos, inusualmente altos, lo que nos quiere decir que el 2024 fue de tasas altísimas. Cabe aclarar, esta rentabilidad no toma en cuenta ni riesgos, ni plazos, ni costos de transacción, pero nos da una medida acerca de lo que está pasando en el mercado.
En el segmento de renta variable, los montos negociados tuvieron un decrecimiento, cerrando con US$ 54 millones en monto negociado, de los cuales la mayoría de transacciones corresponden a la acción de Corporación Favorita, la más negociada con un monto de US$ 30 millones.
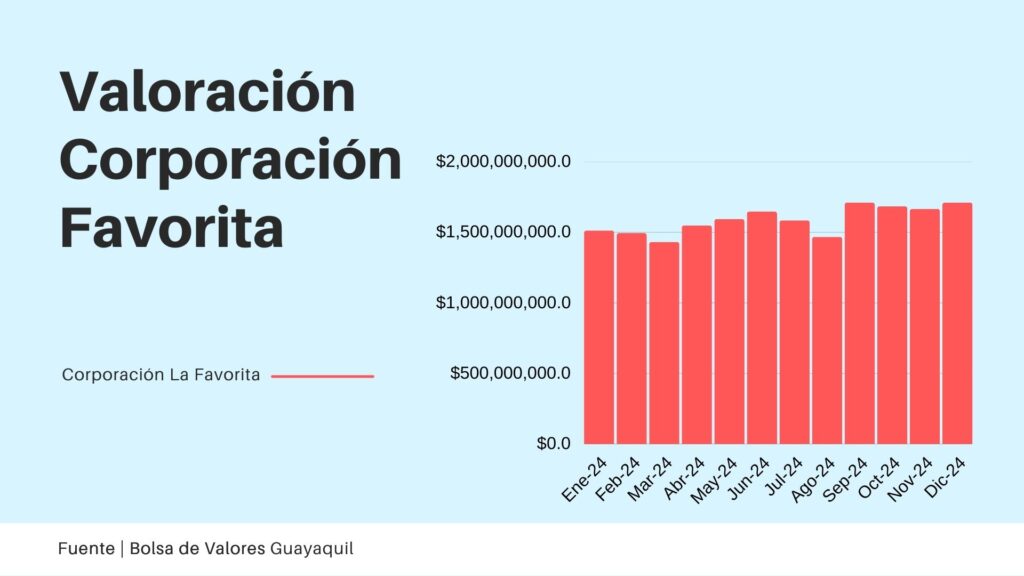
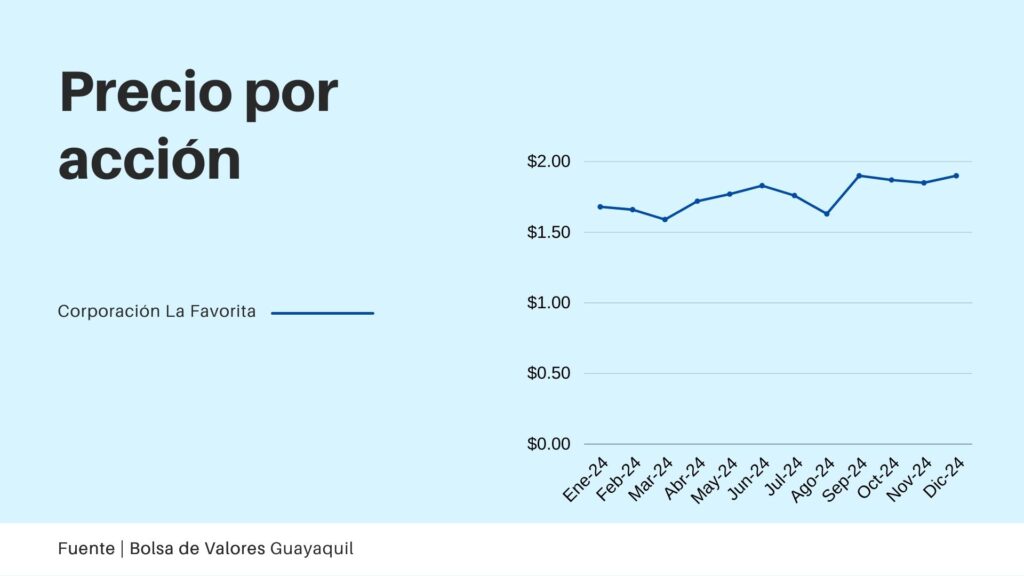
En general, el valor de mercado de las empresas ecuatorianas con acciones inscritas en Bolsa llegó a US$ 9,000 millones, no muy diferente al valor de todas las empresas en bolsa en el 2022. Esto refleja un poco el estancamiento de la economía ecuatoriana.
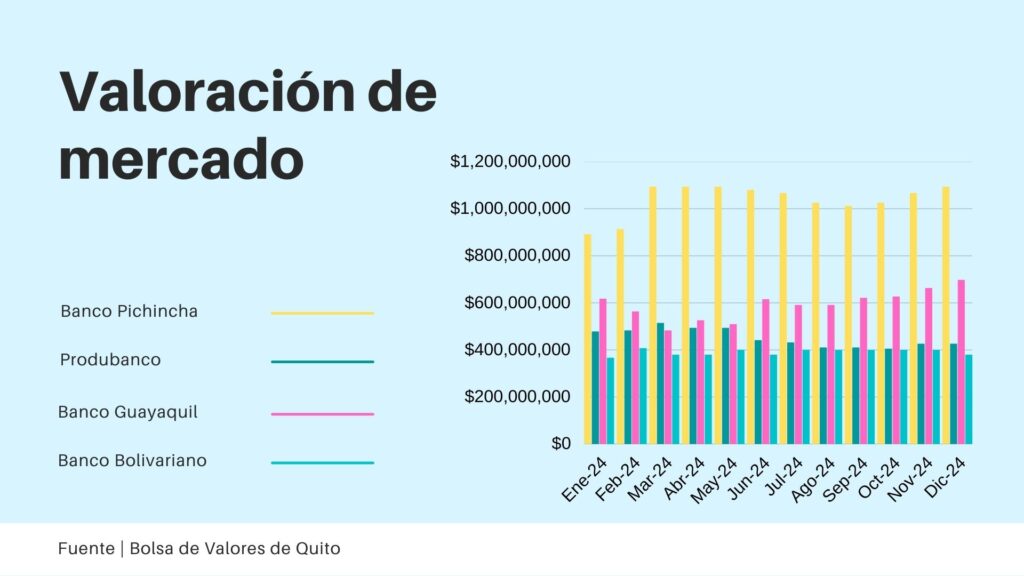
En cuanto a las empresas privadas inscritas en Bolsa, en el 2024 hubo un ligero retroceso, dado que pasamos de 316 empresas en el 2022 a 279, reducción que se dio principalmente en el ámbito de las empresas del sector real. Pero la diversidad de los sectores para invertir se mantiene, tal como se observa en el siguiente gráfico.
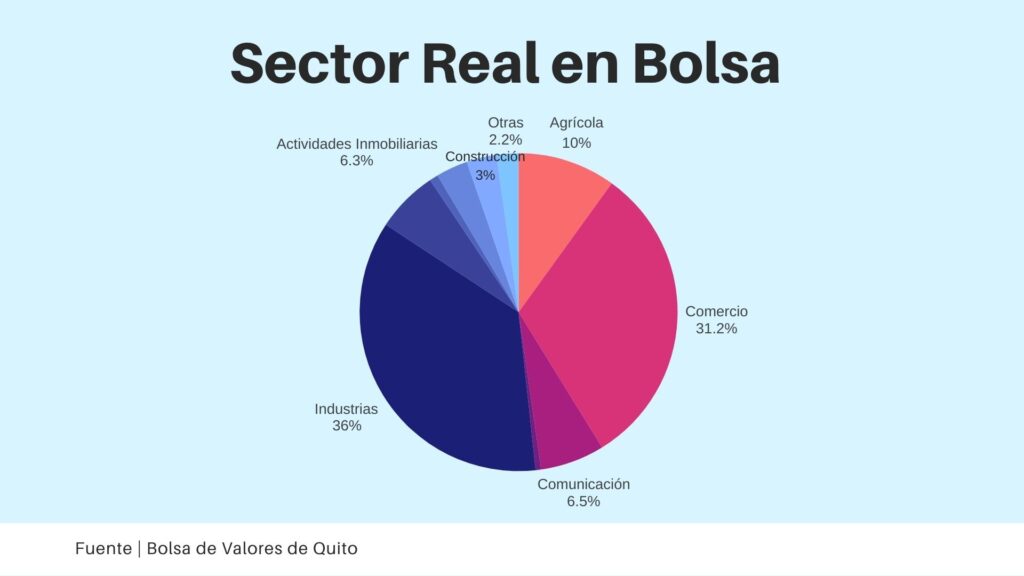
De esta manera podemos concluir que durante el 2024 hubo un aumento importante en los montos negociados, debido a un mayor dinamismo del sector público en su presencia en el mercado, mientras que el sector privado ha sentido una baja en sus operaciones de financiamiento producto de las altas tasas y crecimiento económico negativo. A pesar de todo esto, después de la pandemia las Bolsas del Ecuador han demostrado excelentes resultados para la mayoría de los inversionistas del mercado.
Esperemos que en este 2025 la situación en los mercados bursátiles ecuatorianos continúe en la senda del crecimiento.
Leer Mas: La deuda pública marcó el ritmo del mercado de valores en 2024


