


En los últimos meses la situación del sistema financiero ecuatoriano ha estado en los titulares, por el aumento de las tasas de interés y la dificultad para acceder a créditos que se han reportado a través de la prensa y de las redes sociales. Esto, sumado a las noticias de una posible recesión en la economía ecuatoriana, nos ha llevado a revisar más a fondo lo que puede estar complicando las perspectivas del sector, con datos del primer semestre del 2024.
Dentro de la situación actual del país, los indicadores del sistema son sólidos en conjunto. Los ratios de capital promedio han bajado un poco, pero siguen siendo buenos, situándose en un 15% a finales de marzo de 2024, según el FMI, así como también los índices de liquidez. Aún hay muchos préstamos reestructurados y refinanciados por la pandemia en las carteras de las instituciones financieras y la calidad de los préstamos en los bancos pequeños, bancos públicos y cooperativas de crédito es baja, como veremos más adelante en los índices de morosidad.
La rentabilidad es diferente en cada segmento del mercado, con pérdidas en los bancos pequeños y bajos rendimientos en las cooperativas de crédito, pero con buenas rentabilidades en los bancos grandes. Los márgenes de préstamo han empezado a mejorar después de una reciente revisión de los límites de las tasas de interés sobre los préstamos corporativos y comerciales, pero todavía son bajos para otros tipos de crédito, especialmente para las pequeñas y medianas empresas (PYMES) y microempresas.
Créditos y depósitos a la baja
Según el FMI, el crecimiento del crédito y los depósitos ha seguido desacelerándose desde mediados de 2022. (Imagen 1). Los bancos también han tenido problemas para obtener financiamiento del extranjero debido a las estrictas condiciones externas y al alto riesgo país, lo que ha limitado la colocación de nuevos créditos en la economía interna.
Por otra parte, el sistema financiero ecuatoriano enfrenta desafíos significativos debido al aumento continuo de la morosidad en los últimos tres años, especialmente en los bancos pequeños y cooperativas de crédito.
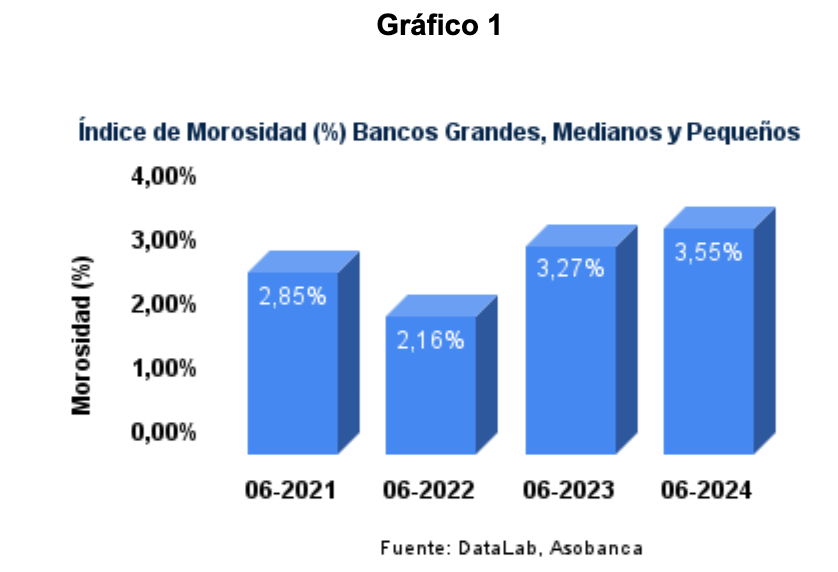
El análisis comienza con los datos de morosidad en los bancos grandes, medianos y pequeños (Gráfico 1), donde se observa una tendencia al alza. En junio de 2021, el índice de morosidad era del 2,85%, alcanzando el 3,55% en junio de 2024.
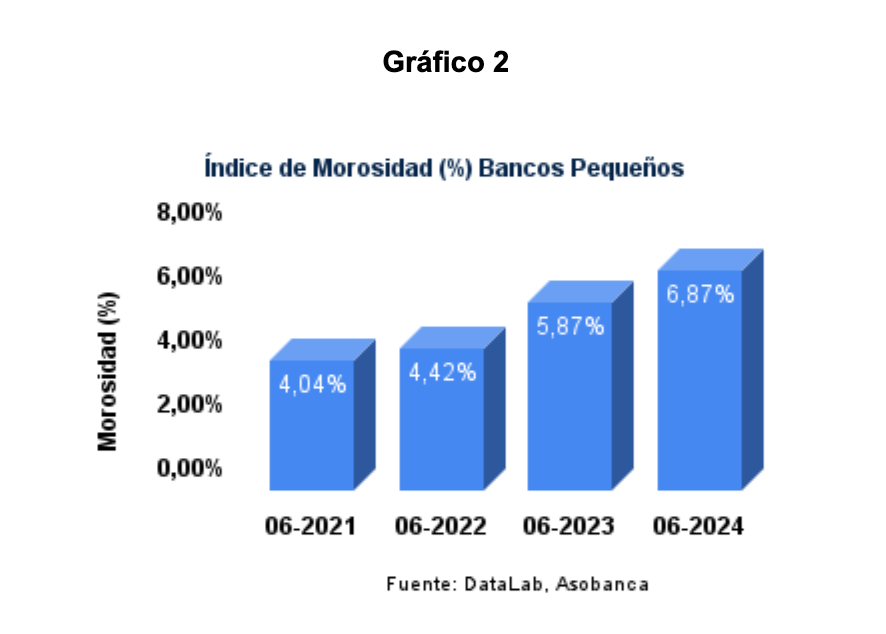
Los bancos pequeños han registrado un aumento aún más pronunciado en sus índices de morosidad (Gráfico 2). En junio de 2021, la morosidad era del 4,04%, alcanzando un preocupante 6,87% en junio de 2024. Esta tendencia refleja la mayor vulnerabilidad de los bancos pequeños frente a las condiciones económicas actuales.
La morosidad va en aumento
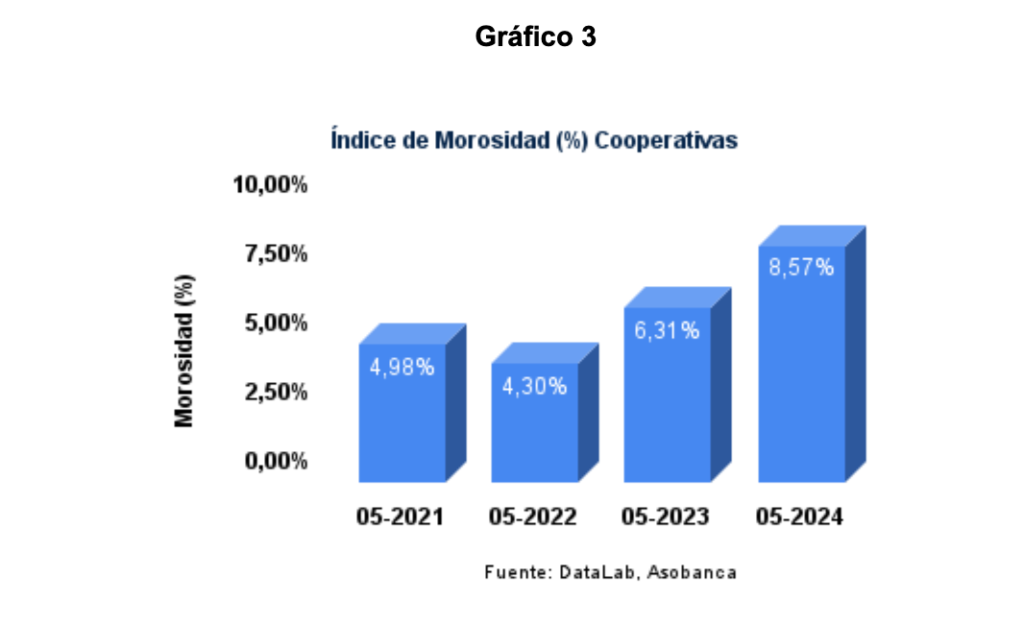
Las cooperativas, que atienden a un segmento de la población más vulnerable, también han visto un aumento considerable en la morosidad (Gráfico 3). En mayo de 2021, el índice era de 4,98%, aumentando drásticamente a 8,57% en mayo de 2024.
El aumento de la morosidad puede atribuirse a varios factores. La recuperación económica tras la pandemia de COVID-19 ha sido más lenta de lo esperado, afectando la solvencia de personas naturales y empresas. Además, las políticas de alivio crediticio han sido insuficientes o desiguales, beneficiando más a los bancos grandes que a las cooperativas y bancos pequeños, según el FMI.
Un aumento sostenido en la morosidad puede afectar la estabilidad y solvencia de las instituciones financieras, especialmente las más pequeñas y las cooperativas. Los bancos y cooperativas podrían enfrentar mayores costos de financiamiento y necesitar ofrecer tasas más altas para atraer depósitos, como ya estamos viendo actualmente. Además, los participantes del sistema financiero pueden enfrentar mayores restricciones en el acceso al crédito y condiciones más estrictas para obtener financiamiento.
En conclusión, los inversionistas y depositantes a plazo deben ser conscientes de los riesgos asociados con las instituciones financieras locales y considerar alternativas que puedan ofrecer un panorama más estable y menos expuesto a las fluctuaciones de la morosidad y las condiciones macroeconómicas del país. Una de estas alternativas es el mercado de valores, donde se invierte en empresas de la economía real, lo que mitiga parte de estos riesgos y puede ofrecer una opción más segura de inversión.
Escrito por Andrés Quintero*


Comment
Luis Alfredo Guadamud
Información sobre invertir en la coop favorita