

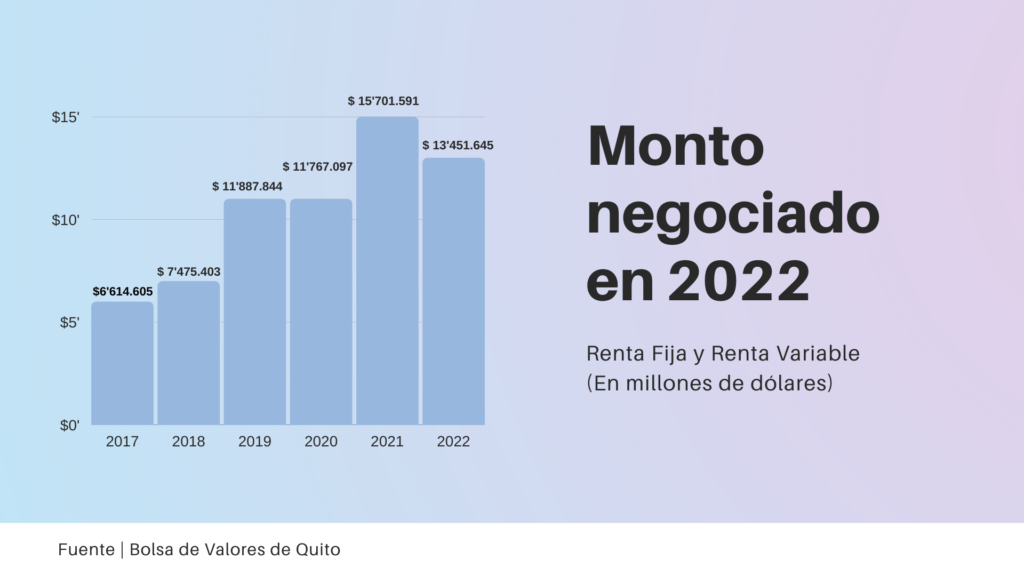
A nivel macro, el 2022 fue un año de consolidación de las finanzas del Estado y el mercado de valores refleja esta coyuntura, dado que el último período cerró con un movimiento de aproximadamente US$ 13,452 millones. Esta cifra refleja una reducción del 14% en montos de negociación bursátiles, básicamente por una menor emisión de papeles de deuda del Estado. Esto, después de un año 2021 en el que las negociaciones crecieron un 32%, todo un récord.
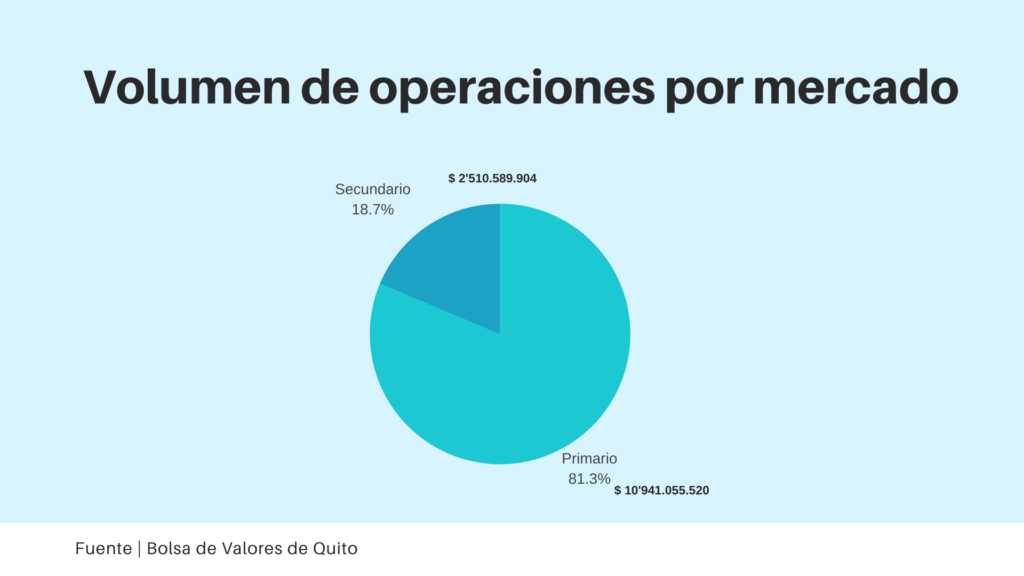
Como es usual, el movimiento se dio en su gran mayoría en el mercado primario, dado que este representa el 81% del movimiento bursátil. El mercado primario es aquel en el que los papeles se emiten por primera vez, cuyos réditos van directamente al emisor.
Por otra parte, el 99% de las transacciones bursátiles se llevan a cabo con papeles de renta fija. Esto nos quiere decir que entre los inversionistas del mercado de valores ecuatoriano predomina la estrategia de “buy and hold”, esto es, comprar papeles de renta fija al momento de la emisión y quedárselos en su portafolio hasta el vencimiento.
A diferencia del pasado, el principal emisor de papeles en el 2022 fue el sector privado, básicamente por la reducción en la emisión de Certificados de Tesorería (CETES) por parte del Ministerio de Finanzas. Para poner en contexto, en el 2020 se negociaron US$ 4,068 millones de CETES; en el 2021, US$ 6,222 millones; y en el 2022 solamente US$ 2,997 millones, una reducción de más del 51%. Esto nos habla de una menor necesidad de financiamiento de corto plazo en la caja fiscal y explica la menor cantidad de negociaciones bursátiles con respecto al 2021.
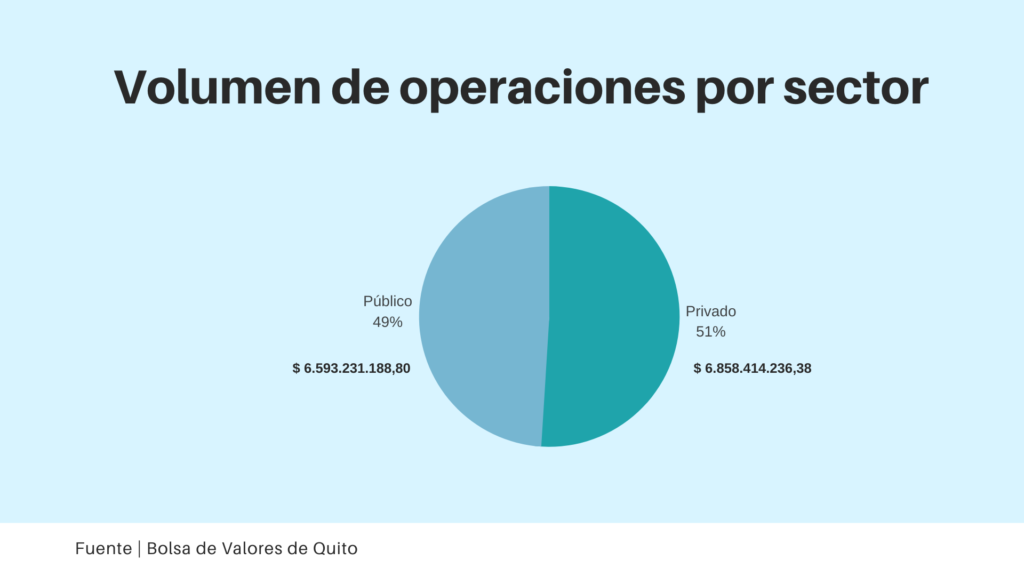
Los papeles emitidos por el sector privado representaron US$ 6,858 millones, de los cuales US$ 5,434 millones fueron papeles emitidos por bancos, cooperativas y mutualistas. De estos, el sector cooperativo representa casi US$ 500 millones, un notable crecimiento. La diferencia, casi US$ 1,500 millones, son las emisiones de obligaciones, titularizaciones, papel comercial y facturas negociables de las grandes empresas privadas del país, con un importante crecimiento en el financiamiento de largo plazo, las obligaciones. Estas pasaron de US$ 487 millones en el 2021 a US$ 881 millones en el 2022.
En cuanto a la rentabilidad entre los emisores de renta fija privados, las obligaciones lideran este rubro con una rentabilidad promedio de 8.49%, mientras que el papel comercial generó una rentabilidad de 4.55%. Cabe aclarar, esta rentabilidad no toma en cuenta ni riesgos, ni plazos, ni costos de transacción, pero nos da una medida acerca de lo que está pasando en el mercado.
En el segmento de renta variable, los montos negociados tuvieron un crecimiento del 6.46%, cerrando con US$ 42,1 millones en monto negociado, de los cuales US$ 31 millones corresponden a la acción de Corporación Favorita, la más negociada de largo.
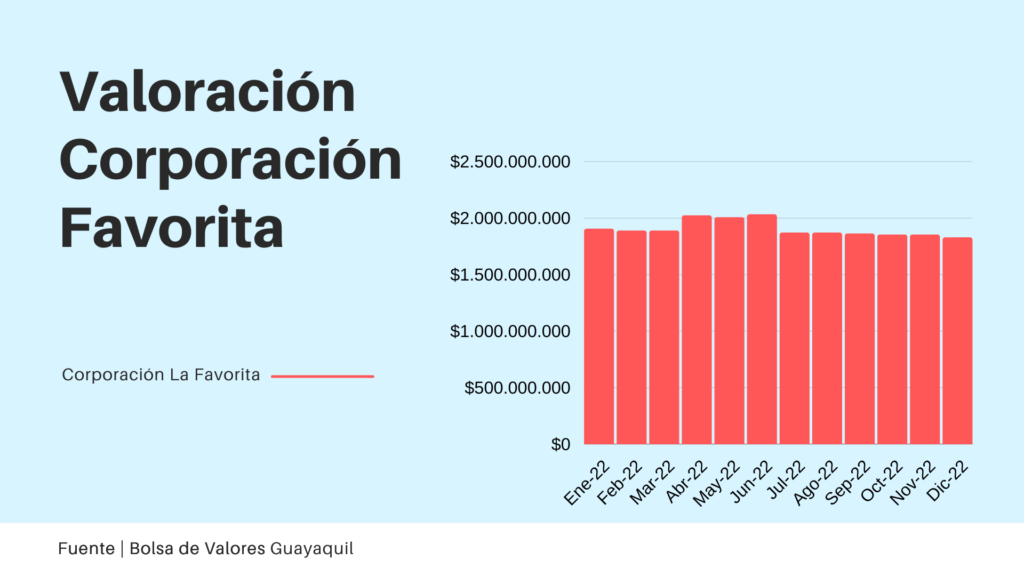
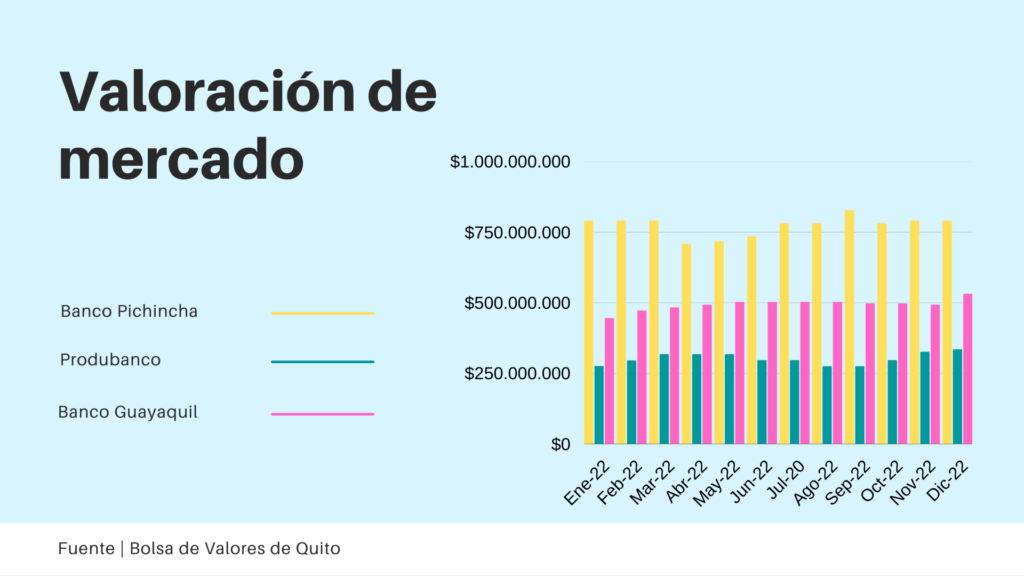
En general, el valor de mercado de las empresas ecuatorianas con acciones inscritas en Bolsa llegó a US$ 9,004 millones, un crecimiento del 2%, lo cual es un alivio, dado que entre 2020 y 2021 la valoración de mercado había decrecido un 12%. Este crecimiento demuestra una recuperación en la economía ecuatoriana.
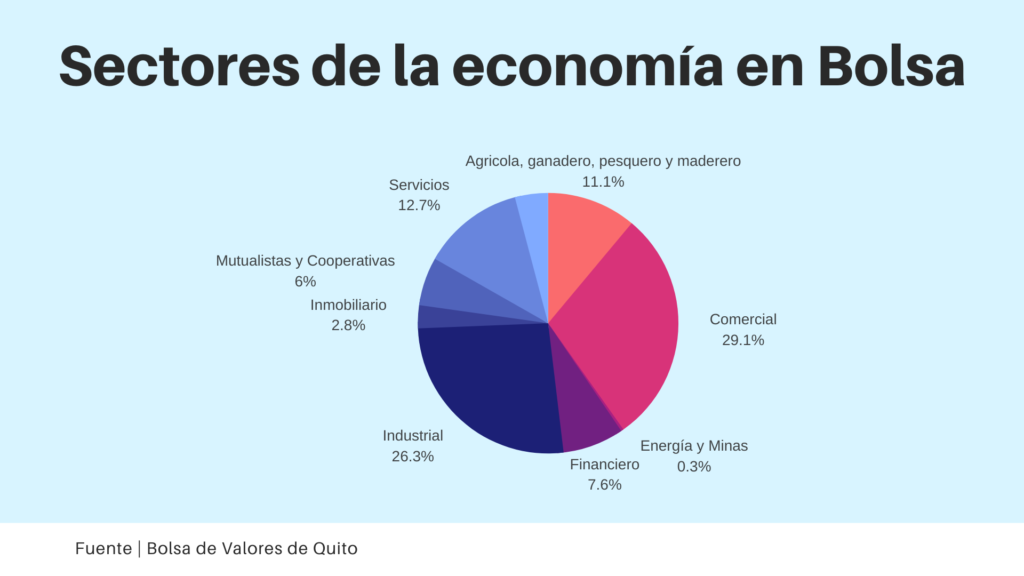
En cuanto a las empresas privadas inscritas en Bolsa, en el 2022 hubo un ligero retroceso, dado que pasamos de 322 empresas en el 2021 a 316, reducción que se dio principalmente en el ámbito de las empresas del sector real. Pero la diversidad de los sectores para invertir se mantiene, como lo vemos en el gráfico.
De esta manera podemos concluir que, si bien durante el 2022 hubo una reducción importante en los montos negociados, debido a las bajas de necesidades de financiamiento de corto plazo en la caja fiscal, el sector privado ha tenido un repunte interesante en cuanto a transacciones. Teniendo esto en cuenta, después de la pandemia las Bolsas del Ecuador han demostrado excelentes resultados para la mayoría de los inversionistas del mercado.
Esperemos que en este 2023 la situación en los mercados bursátiles ecuatorianos continúe en la senda del crecimiento.


