

A partir del 1 de enero de 2022, las tasas de interés se calcularán según el análisis de cuatro componentes: Costo de Fondeo, Riesgo de Crédito, Gastos Operativos y Costo de Capital. De esta manera, se logra que los insumos para hacer el cálculo de tasas máximas salgan del mismo mercado financiero.
Cabe aclarar que las variables que definen las nuevas tasas se nutren de cifras promedio del mercado, tanto nacional como internacional, por lo que intentan reflejar lo que está pasando en el mercado financiero y no tanto imponer tasas por decreto, como ha sido el mecanismo desde hace años.
Al transparentar este método, se nos permite también entender los pasos que se deberían de dar para bajarlas.
A continuación, vamos a analizar el impacto de cada una de las variables a considerar y cómo se puede hacer para que las tasas bajen.
- Costo de Fondeo: El fondeo se refiere básicamente a la captación de recursos por parte de la entidad como pasivo y el costo de fondeo está esencialmente asociado a la tasa pasiva sobre los depósitos. Estos se relacionan con cada segmento de crédito de acuerdo a la información proporcionada por las entidades financieras y logra identificar un costo de fondeo promedio por cada segmento de crédito. De acuerdo al estudio del BCE, este factor es el más relevante para determinar las tasas de interés en cada uno de los segmentos de crédito.
Un aumento en el dinero destinado a ahorros en el mercado financiero nacional contribuirá a bajar las tasas en los créditos.
- Gastos operativos: Este rubro en una entidad financiera comprende los valores entregados por sueldos, remuneraciones, pago de servicios básicos, amortizaciones, depreciaciones, y mantenimiento de inmobiliario y equipos. En la metodología nueva se busca determinar un costo por cada segmento de crédito, teniendo en cuenta que, por ejemplo, usualmente los microcréditos tienen un costo operativo mayor para la banca que el crédito operativo. Es el segundo rubro más importante para determinar las tasas.
Al disminuir los gastos, obviamente bajarían las tasas de interés. Esto llegará por la competencia entre participantes del mercado y la adopción de nueva tecnología. Esta metodología presionará también para que entidades, con costos por encima del promedio, empiecen a trabajar en el tema.
- Riesgo de Crédito: Refleja las pérdidas en las que puede incurrir una institución financiera debido a la posibilidad de que sus clientes incumplan de manera total o parcial el pago de sus créditos. Al ser el principal factor de riesgo, su correcta medición y administración determinará su solvencia y sostenibilidad, por lo que se calcula basado en las cifras de falta de cumplimiento de pago de los clientes de acuerdo a cada segmento. Es el tercer factor que más aporta al costo del crédito y cabe tener en cuenta que el cálculo de este fue replanteado por las autoridades para manejar el impacto de la pandemia.
Cada segmento de crédito tiene sus propios porcentajes de incumplimiento de pago y, como se imaginarán, el segmento de microcrédito se ve mucho más afectado por este rubro que el sector corporativo. Una reducción en los índices de mora definitivamente beneficiará más a los segmentos de microcrédito que a los corporativos, que han tenido, históricamente, índices más bajos.
- Costo de Capital: Está relacionado a la rentabilidad esperada por los accionistas en una entidad financiera. La metodología que entrará en vigencia lo asocia a la inflación y al riesgo país, dado que lo considera como una rentabilidad mínima esperada por inversionistas.
La inflación está bastante controlada gracias a la dolarización, así que lo único que quedaría para bajar este componente (el de menor peso), sería que baje el riesgo país.
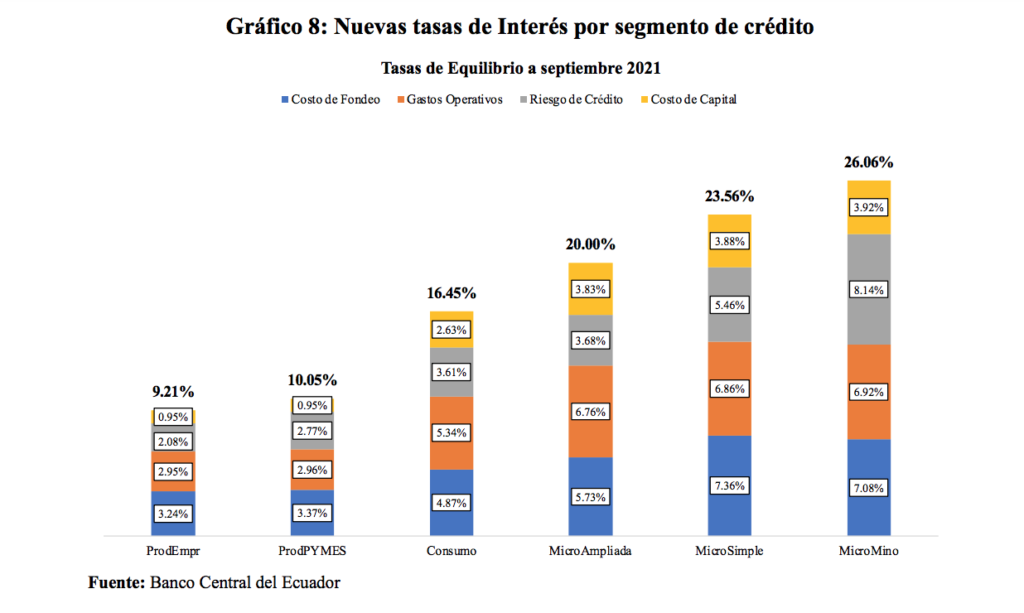
Si bien esta es una metodología que puede ser interpretada como muy dura con el sector microcrédito, ciertamente hay que entender que el sector microcrédito tienes riesgos y costos más altos y este método busca considerarlos.
Más allá de las críticas, sería oportuno que se presenten también opciones para analizar cada factor que influye en las tasas. Aunque no considero que la metodología aprobada sea perfecta, por lo menos es un esfuerzo por transparentar los factores que influyen, sin imponer tasas por decreto, como ha sido el mecanismo desde hace años.


